martes, 26 de marzo de 2019


LA CONTABILIDAD EN LA EMPRESA


La contabilidad en la empresa es donde se organiza y se retrata la situación financiera de cualquier emprendedor o pyme. Para ello, es necesario prestar atención a los cobros, balances, préstamos y deudas del día a día. Cualquier acción que realice la empresa deberá registrarse en la contabilidad para poder conoce en todo momento el histórico de la empresa y mejorar la toma de decisiones.

¿En qué consiste la contabilidad empresarial?

La contabilidad empresarial es la disciplina encarga de registrar todos los movimientos de la empresa y clasificarlos para poder analizar e interpretar cuáles son los resultados de la empresa y la situación en la que se encuentra. Gracia a la contabilidad podemos saber cuál el estado de salud de nuestra empresa y saber si vamos en una dirección positiva o negativa.

El objetivo principal de la contabilidad se basa en proporcionar información económica a los gestores de la empresa para saber qué es lo que se está haciendo, si se están consiguiendo, o no, las metas marcadas y tomar decisiones en función de los resultados de la compañía.


Para que una empresa consiga mantener un buen funcionamiento en sus cuentas y trayectoria financiera en general, debe tener controlados multitud de factores que garanticen su estabilidad y continuidad. Dentro de todos estos factores tenemos que destacar uno de los más importantes, hablamos de la contabilidad en la empresa, uno de los más importantes y necesarios en cualquier modelo de negocio.

martes, 22 de enero de 2019


PUBLICIDAD EN INTERNET: DEFINICIÓN, VENTAJAS Y TIPOS

La publicidad en internet se caracteriza por ser un tipo de publicidad que utiliza la red como medio de comunicación, ya sea una web o blog, el correo electrónico, las redes sociales o cualquier otra plataforma o sistema virtual.


Resultado de imagen para publicidad en internet


Las ventajas de la publicidad en internet

La masiva y rápida introducción de internet y su uso casi ininterrumpido por prácticamente todo el mundo, sobre todo a raíz de la generalización de los teléfonos móviles con conexión, ha provocado el crecimiento espectacular de este tipo de publicidad.

Se puede afirmar que, en mayor o menor medida, hoy en día casi todas las empresas y negocios ponen en marcha algún tipo de publicidad o promoción en internet. En este artículo puedes ampliar un poco la definición de este concepto.

Las principales ventajas de este tipo de publicidad pueden resumirse en los siguientes puntos:

Permite dar a conocer nuestra marca, empresa o producto a prácticamente todo el mundo, a todas horas y en cualquier día del año. No importa dónde se encuentren los usuarios, ya que únicamente es necesario disponer de un punto de acceso a la red.
Bajo costo. Comparado con la publicidad tradicional, la publicidad online es mucho barata.

Fácil de crear. Los anuncios en internet son sencillos de diseñar e implementar.

Resultado de imagen para publicidad en internet
Permite la medición exhaustiva de los resultados. Las campañas de publicidad en internet posibilitan un análisis muy detallado y en tiempo real de los resultados, y puede calcularse, de forma muy objetiva y fiable, el retorno de la inversión (ROI) exacto de cada anuncio.
Gran flexibilidad. Es posible cambiar el tipo de anuncio o el medio de forma sencilla en muy poco tiempo.

Tipos de publicidad en internet

Aunque existen múltiples formas de publicar anuncios en internet, los tipos más usados en la actualidad son los siguientes:

Email marketing. Es uno de los métodos publicitarios más veteranos de internet, pero al ser muy flexible permite ir añadiendo modificaciones y adaptarse a las nuevas necesidades de los usuarios. De esta forma, no ha perdido un ápice de efectividad.

Banner. Es una de las formas de publicidad online más usadas y conocidas. Básicamente se trata de un espacio publicitario colocado en un lugar estratégico de una web o blog. Lógicamente, ha ido evolucionando en diseño y formato, pasando de formas muy simples (imagen fija y texto) a anuncios mucho más sofisticados que incluyen gifs o vídeos. Los banners son muy recomendables para marcas que ya están bastante asentadas en el mercado, actuando a modo de recordatorio de sus productos o servicios.

Pop-up. Son ventanas emergentes que aparecen en el momento de entrar en un sitio web. Se han puesto muy de moda en los últimos tiempos, pero tienen bastantes detractores porque pueden llegar a ser molestas e incluso agresivas.

Publicidad en móviles. En esta tipología podríamos incluir todo tipo de anuncios adaptados a la navegación en móviles, que tratan de ser más pequeños, manejables y menos molestos que el típico pop-up que ocupa toda la pantalla.

Publicidad en redes sociales y plataformas online. Este tipo de publicidad adopta diversas formas: anuncios en el muro (feed del usuario), enlaces patrocinados que aparecen a la derecha de la pantalla o en la parte superior en los resultados de búsqueda de palabras clave, o contenidos publicitarios en forma de publicaciones.

Resultado de imagen para publicidad en internet banner


¿QUÉ ES EL BRANDED CONTENT? DEFINICIÓN, VENTAJAS Y EJEMPLOS


El branded content es una respuesta efectiva a un mercado cada vez más saturado. A día de hoy, los usuarios se ven inundados de anuncios e información a todas horas, hasta el punto de que muchos de ellos recurren a soluciones como los bloqueadores de publicidad para librarse de la avalancha.
Ante esta situación, las marcas necesitan buscar nuevas maneras de conectar con su audiencia, impactarles con su creatividad y transmitir los valores que les representan. Y el contenido de marca es una gran solución a todas estas necesidades.
Por eso, en esta guía vamos a ver qué es exactamente el branded content, qué ventajas tiene para las marcas y algunos de los mejores ejemplos de la historia de la publicidad. ¡Vamos allá!
 ¿Qué es el branded content?

ejemplo branded content cocacola
El branded content es una técnica de marketing que consiste en crear contenidos vinculados a una marca que permitan conectar a esa marca con el consumidor.

Para afinar más en esta definición, vamos a ver cuáles son las características principales del branded content:

Está centrado en los valores de la marca, no en sus productos o sus servicios. Aunque puede adoptar el formato de un spot en vídeo clásico, su esencia no tiene nada que ver, ya que se basa más en las cualidades intangibles de la marca que en las características concretas de su oferta.

Busca generar conversación y notoriedad en torno a la marca. Más que buscar la venta o las conversiones directas, estos contenidos intentan impactar a la audiencia y hacer que se hable de la marca. Por tanto, las métricas clave para medir el éxito de una acción de este tipo suelen centrarse en la notoriedad y el número de menciones.

Genera valor añadido para el usuario. Normalmente concebimos la publicidad como un precio a pagar para consumir el contenido que realmente nos interesa, pero el branded busca darle la vuelta a esta realidad y crear contenidos que los usuarios realmente quieren consumir. Generalmente, este valor añadido viene en forma de entretenimiento.

 https://youtu.be/8MFXOVFizZc

Apela a las emociones. El uso de emociones para convencer se remonta a los tiempos de Aristóteles, y a día de hoy sigue siendo un recurso efectivo. El contenido de marca no busca mostrar argumentos racionales sobre por qué una marca es mejor que la competencia, sino conectar con la audiencia en un plano más íntimo.

Hace uso del storytelling. En esencia, lo que busca este tipo de contenido es contar una historia representativa de la marca al espectador, con protagonistas, inicio, nudo y desenlace.

Puede presentar múltiples formatos y canales de difusión. El branded content es un concepto muy flexible, por lo que se puede adaptar a muchas presentaciones diferentes: contenido en vídeo, podcasts, copys, formatos interactivos, videojuegos, acciones en la calle, eventos... o incluso combinar varios de ellos para contar la historia de la marca. De la misma manera, también hay muchos recursos diferentes para difundirlo, desde aplicaciones hasta redes sociales pasando por la web de la marca.

Los contenidos pueden estar co-creados. Es muy frecuente que las marcas colaboren con directores de cine u otros profesionales de renombre para crear sus contenidos más destacados. Pero la colaboración no acaba ahí: también es posible recurrir a los propios usuarios para que cuenten sus historias en torno a la marca y de esta forma se impliquen con ella a la vez que proporcionan contenido.

¿QUÉ NO ES BRANDED CONTENT?

El término "branded content" es relativamente nuevo, por lo que todavía existen muchas confusiones en torno a él y a veces se le confunde con otras técnicas relacionadas. Vamos a ver cuáles son las diferencias con la publicidad convencional, el marketing de contenidos y el product placement.

Diferencias con la publicidad convencional

No se centra en productos y servicios. Aunque los productos de la marca pueden aparecer en el branded content, no son el foco principal ni se habla directamente de ellos. En su lugar, el contenido está centrado en los valores más abstractos y en la historia.
No es invasivo. Los spots de televisión, o los formatos digitales como banners y pop-ups, se basan en "pillar" al usuario para que nos dedique su tiempo y atención. En cambio, el contenido de marca busca que el usuario lo consuma de manera voluntaria.
 Diferencias con el marketing de contenidos
El marketing de contenidos es un concepto más amplio. Por decirlo de alguna manera, el marketing de contenidos es la estrategia que engloba todo tipo de contenidos creados por la marca, mientras que el branded content sería una tipología concreta de contenidos.
Dentro de una estrategia de marketing de contenidos hay cabida para muchos tipos de contenidos que no son branded, por ejemplo, las guías informativas, los videotutoriales o los testimonios.
DIFERENCIAS CON EL PRODUCT PLACEMENT
El product placement es explícito. En una acción de product placement, el producto aparece siempre y de manera muy clara, mientras que en el branded content esto no es un requisito imprescindible.
El product placement es pasivo. El producto se limita a estar presente, pero el control de lo que pasa alrededor de él recae en los creadores del contenido principal (por ejemplo, una película o una serie) y no en la marca.
El product placement no usa storytelling. En el product placement, la historia principal no está relacionada con el producto ni con la marca, mientras que el contenido de marca siempre hace referencia a sus valores.


VENTAJAS DEL BRANDED CONTENT PARA LAS MARCAS
No es invasivo. La publicidad digital convencional, con recursos como los banners que dificultan la navegación, cada vez genera mayor rechazo entre los usuarios. En cambio, el branded content busca atraerles de manera natural y hacer que quieran acercarse a nuestra marca.
Genera una conexión emocional con la marca. Los mejores contenidos de marca son capaces de contar historias que emocionan a la audiencia. Esta emoción quedará asociada a nuestra marca, haciendo que los usuarios la recuerden durante mucho tiempo.
Tiene un gran potencial viral.  El branded content se presenta en formatos compartibles y que se resultan muy atractivos para la audiencia, y suele difundirse a través de las redes sociales. Por ello, tiene muchos puntos para hacer que los usuarios lo compartan y generar un efecto "bola de nieve" que puede llegar muy lejos.
Mejora el posicionamiento de la marca. En lugar de limitarse a repetir un eslogan, este tipo de contenido cuenta una historia que representa los valores que queremos asociar a la marca. De esta manera, en la mente de los usuarios quedan registradas las asociaciones positivas y las características de la marca que queremos que recuerden.
Genera engagement y fidelización. El contenido de marca no solo busca ser consumido de manera pasiva, como en el caso de los anuncios tradicionales, sino que quiere provocar respuestas en los usuarios. Así, la audiencia se implica con la marca a un nivel mucho más profundo y con el tiempo llega a integrarla como parte de su identidad de consumidor.
Puede ayudar a fomentar los registros y los leads. Aunque se asocia más a métricas de notoriedad e imagen, una buena campaña de contenido de marca también puede servir para traer una gran cantidad de tráfico a nuestra web y comenzar a introducir a los usuarios en el embudo de conversión.


viernes, 28 de septiembre de 2018

Resultado de imagen para logo sena


MANUAL DE PROCEDIMIENTOS


Un manual de procedimientos es un instrumento administrativo que apoya el quehacer cotidiano de las diferentes áreas de una empresa.

En los manuales de procedimientos son consignados, metódicamente tanto las acciones como las operaciones que deben seguirse para llevar a cabo las funciones generales de la empresa. Además, con los manuales puede hacerse un seguimiento adecuado y secuencial de las actividades anteriormente programadas en orden lógico y en un Tiempo definido.                                   
Los procedimientos, en cambio, son una sucesión cronológica y secuencial de un conjunto de labores concatenadas que constituyen la manera de efectuar un trabajo dentro de un ámbito predeterminado de aplicación.

Todo procedimiento implica, además de las actividades y las tareas del personal, la determinación del tiempo de realización, el uso de recursos materiales, tecnológico y financiero, la aplicación de métodos de trabajo y de control para lograr un eficiente y Eficaz desarrollo en las diferentes operaciones de una empresa.


Resultado de imagen para manual de procedimiento


UN MANUAL DE PROCEDIMIENTOS es una guía con el propósito de establecer la secuencia de pasos para que una empresa, organización o área consiga realizar sus funciones.

Así como definir el orden, tiempo establecido, reglas o políticas y responsables de las actividades que serán desempeñadas.

Bien definido, un manual de procedimientos es una herramienta muy útil, con la que se introducirá rápidamente a las personas a entender y realizar sus actividades.

Veamos solamente los casos de Starbucks o McDonalds, que son empresas que ha apostado mucho por tener sus procedimientos estandarizados y bien definidos para que puedan ser igualmente implementados en cualquiera de sus muchas sucursales.

Mal implementado y sin una estrategia para su elaboración e implementación, nos llevará a generar documentos que con el tiempo nadie utilizará y quedarán guardados y sin actualizar.


UN PROCEDIMIENTO 

Es una serie de pasos bien definidos para conseguir un objetivo específico.
Existen diferentes ámbitos en los que se conciben los procedimientos, ejemplos son:

– Administrativos
– Judiciales
– Médicos
– Informáticos
– De actuación
– Entre otros

En nuestro caso nos enfocaremos a procedimientos administrativos, que están relacionados con la gestión de empresas.


UN PROCESO 

Es un conjunto de actividades mutuamente relacionadas que al interactuar juntas, convierten los elementos de entrada en resultados.

La diferencia radica en que un proceso puede seguir uno o más procedimientos.

Por ejemplo, si tengo hambre, podría ordenar comida a domicilio.
Este es un proceso que implica actividades como:

1. Llamar por teléfono
2. Ordenar comida
3. Preparar la comida por el establecimiento
4. Empaquetarla para llevar
5. Hacer la entrega
6. Cobrar el pedido

Un procedimiento que sigue este proceso es el de preparar la comida.

Dado que cada platillo es preparado diferente, el cocinero o chef tendrá un receta de la cual se guíe para prepararlo.

Por lo tanto los procesos tienen un alcance más general y comúnmente interviene varias personas.

Los procedimientos son más específicos, detallan como proceder para la ejecución de cualquier tarea.

Es entonces valido que en lugar de definir solo procedimientos, podamos generalizar más y establecer un manual de procesos y procedimientos.


LAS VENTAJAS DE CONTAR CON MANUALES DE PROCEDIMIENTOS SON:

·         Auxilian en el adiestramiento y capacitación del personal.
·         Auxilian en la inducción al puesto.
·         Describen en forma detallada las actividades de cada puesto.
·         Facilitan la interacción de las distintas áreas de la empresa.
·         Indican las interrelaciones con otras áreas de trabajo.
·    Permiten que el personal operativo conozca los diversos pasos que se siguen para el   desarrollo de las actividades de rutina.
·    Permiten una adecuada coordinación de actividades a través de un flujo eficiente de la   información.
·         Proporcionan la descripción de cada una de sus funciones al personal.
·         Proporcionan una visión integral de la empresa al personal.
·    Se establecen como referencia documental para precisar las fallas, omisiones y desempeños de los empleados involucrados en un determinado procedimiento.
·         Son guías del trabajo a ejecutar.


Tomado de http://softgrade.mx/como-hacer-un-manual-de-procedimientos/


jueves, 30 de agosto de 2018


Resultado de imagen para logo sena
PROYECTO PRODUCTIVO SENA

ANÁLISIS FINANCIERO
BALANCE GENERAL


Monografias.com

Muestra sus activos (lo que posee) y sus pasivos (lo que debe) en un momento dado. Es como una FOTOGRAFÍA que muestra la situación financiera de la empresa en un momento determinado del tiempo. Balance General Es el documento en el cual se describe la posición financiera de la empresa en un momento dado.


Monografias.com

Indica las inversiones realizadas por la empresa bajo la forma de Activos y los medios a través de los cuales se financiaron dichos activos. Si los fondos se obtuvieron mediante la venta de acciones - Capital Contable. Si los fondos se obtuvieron bajo la modalidad de préstamos –Pasivos. Balance General


Monografias.com

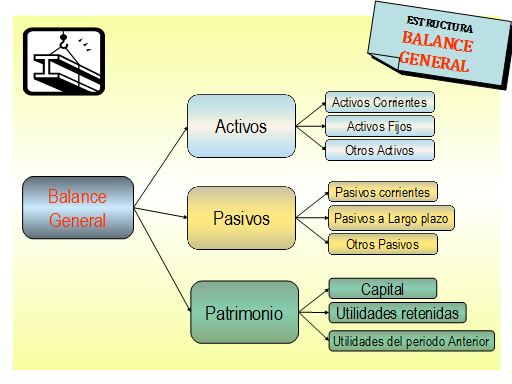
ESTRUCTURA BALANCE GENERAL Balance General Activos Pasivos Patrimonio Activos Corrientes Activos Fijos Otros Activos Pasivos corrientes Pasivos a Largo plazo Otros Pasivos Capital Utilidades retenidas Utilidades del periodo Anterior


Monografias.com


Son todos los bienes que tiene la empresa y todo lo que posee valor El dinero en caja El dinero en los bancos. Cuentas por cobrar Materias primas en existencia o almacén Máquinas y equipos Los vehículos Los muebles y enseres Construcciones y terrenos Balance General ACTIVOS ACTIVOS:


Monografias.com

Activos Balance General ACTIVOS Activos Corrientes Activos Fijos Otros Activos

Monografias.com


Activos Balance General ACTIVOS Activos Corrientes Activos Fijos Otros Activos Son los activos que son más fáciles en convertir en dinero en efectivo durante el período normal de operaciones del negocio. Caja y Bancos Cuentas por Cobrar Inventarios - Materias Primas - Producción en Proceso - Producción Terminada

Monografias.com


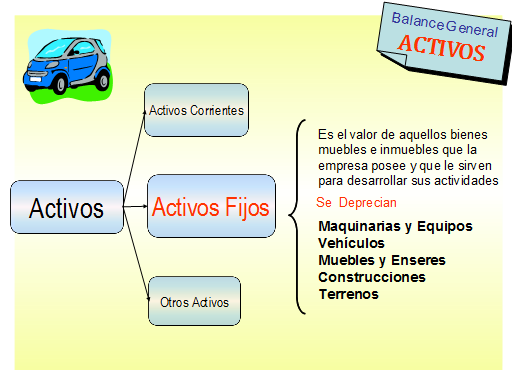
Activos Balance General ACTIVOS Activos Corrientes Activos Fijos Otros Activos Es el valor de aquellos bienes muebles e inmuebles que la empresa posee y que le sirven para desarrollar sus actividades Maquinarias y Equipos Vehículos Muebles y Enseres Construcciones Terrenos Se Deprecian

Monografias.com

Activos Balance General ACTIVOS Activos Corrientes Activos Fijos Otros Activos Son aquellos que no califican, ni como circulantes, ni como fijos, pero que son propiedades que la Organización. Gastos pagados adelantado Alquileres Patentes Seguros Papelería, etc.

Monografias.com


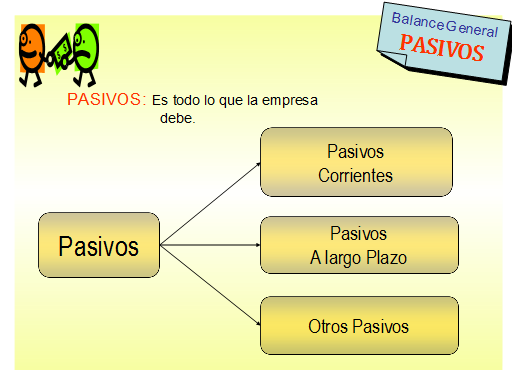
Pasivos Balance General PASIVOS Pasivos Corrientes Pasivos A largo Plazo Otros Pasivos PASIVOS: Es todo lo que la empresa debe.

Monografias.com

Pasivos Balance General PASIVOS Pasivos Corrientes Pasivos A largo Plazo Otros Pasivos Son aquellos pasivos que la empresa debe pagar en un período menor a un año Sobre giros Obligaciones bancarias Cuentas p/pagar a proveedores Anticipos Otras cuentas p/pagar Prestaciones sociales p/pagar Impuestos p/pagar Asignaciones a proyectos, etc.

Monografias.com


Pasivos Balance General PASIVOS Pasivos Corrientes Pasivos A largo Plazo Otros Pasivos Los pasivos a largo plazo están representado por los adeudos cuyo vencimiento sea posterior a un año Hipotecas Tenedores de Bonos Créditos


Monografias.com

Pasivos Balance General PASIVOS Pasivos Corrientes Pasivos A largo Plazo Otros Pasivos Otros pasivos, se refiere a los pasivos que no se clasifican como corrientes, ni como a largo plazo. Préstamos sin interés, ni fecha específica de cancelación y alquileres o arrendamientos cobrados por anticipado.

Monografias.com

Balance General PATRIMONIO Patrimonio Capital Utilidades retenidas Utilidades del periodo Anterior Es el conjunto de bienes, derechos y obligaciones que posee una unidad económica en una fecha determinada. PATRIMONIO:

Monografias.com

Balance General PATRIMONIO Patrimonio Capital Utilidades retenidas Utilidades del periodo Anterior Es la inversión inicial y aportes posteriores que hayan realizado los dueños o accionistas de la empresa para la constitución y operación de la misma.

Monografias.com

Balance General PATRIMONIO Patrimonio Capital Utilidades Retenidas Utilidades del periodo Anterior Las ganancias que la empresa va teniendo en el tiempo, las cuáles se van acumulando. Se pueden capitalizar (convertirse en Capital) o distribuirse a los dueños a través del pago de dividendos.

Monografias.com

Balance General PATRIMONIO Patrimonio Capital Utilidades Retenidas Utilidades del periodo Anterior Es el valor de las utilidades obtenidas por la empresa en el período inmediatamente anterior.

Monografias.com


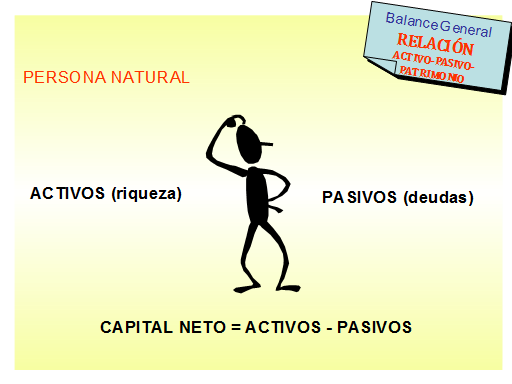
Balance General RELACIÓN ACTIVO-PASIVO-PATRIMONIO ACTIVOS (riqueza) PASIVOS (deudas) CAPITAL NETO = ACTIVOS - PASIVOS PERSONA NATURAL

Monografias.com

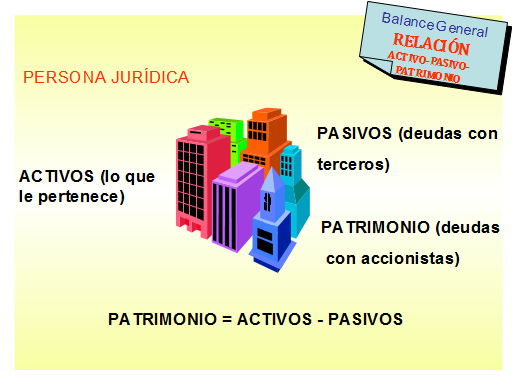
Balance General RELACIÓN ACTIVO-PASIVO-PATRIMONIO PERSONA JURÍDICA ACTIVOS (lo que le pertenece) PASIVOS (deudas con terceros) PATRIMONIO = ACTIVOS - PASIVOS PATRIMONIO (deudas con accionistas)

Monografias.com
Balance General ECUACIÓN PATRIMONIAL Es la resultante de comparar el activo y el pasivo de una empresa, con el objeto de obtener el valor del Patrimonio y Capital. Contablemente debe existir equilibrio entre las cuentas reales de Activo, de Pasivo y de Patrimonio de una empresa. Para determinar el equilibrio entre estas cuentas, se utiliza una fórmula matemática que da a conocer, independientemente, el valor del Activo, del pasivo o del Patrimonio Activos Pasivos = Patrimonio + Activos Pasivos = Patrimonio - Activos Pasivos = Patrimonio - ECUACION PATRIMONIAL O DE EQUILIBRIO

Monografias.com

Balance General ECUACIÓN PATRIMONIAL EJEMPLO: El 10 de Abril El señor xy tiene 3.000 BsF en Bancos y no tiene deudas a su cargo. La ecuación patrimonial se representa así: El 15 de Abril compra al contado muebles por 1.000 BsF y cancela con cheque. La ecuación patrimonial se modifica así:

Monografias.com


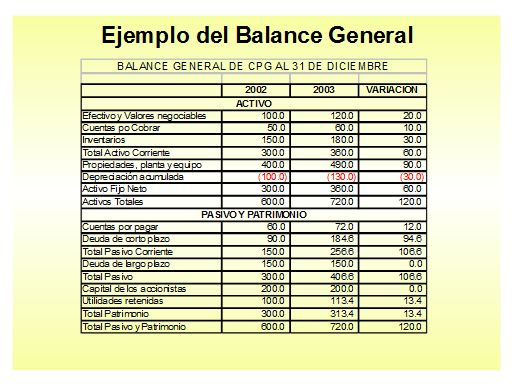
Balance General Comparativo: TIPOS Estado financiero en el que se comparan los diferentes elementos que lo integran en relación con uno o más periodos, con el objeto de mostrar los cambios ocurridos en la posición financiera de una empresa y facilitar su análisis.


Monografias.com

Ejemplo del Balance General

Tomado de monografias.com


miércoles, 1 de agosto de 2018


Nómina


Se conoce por nómina los pagos mensuales o quincenales que las empresas o empleadores deben realizar a los trabajadores que tiene vinculados mediante contrato de trabajo, pagos que comprenden el salario, comisiones, horas extras, recargos nocturnos, festivos, dominicales, descuentos, etc.
En la nómina se incluyen también las prestaciones sociales, los aportes a seguridad social y los aportes parafiscales cuando ya lugar a ellos.

Resultado de imagen para imagenes de nomina

Nómina para el año 2018
Estos son los datos vigentes para el año 2017:
  • Salario mínimo $781.242
  • Auxilio de transporte $88.211
  • Salario mínimo integral $10.156.146 ($7.812.420 salario y $2.343.726 factor prestacional)

Aportes parafiscales:
  • Sena 2%
  • ICBF 3%
  • Cajas de Compensación Familiar 4%

Cargas Prestacionales
  • Cesantías 8.33%
  • Prima de servicios 8.33%
  • Vacaciones 4.17%
  • Intereses sobre las Cesantías 1% mensual

Consulte los siguientes artículos:
Seguridad social
Salud:
  • Empresa 8.5%.
  • Empleado 4%
Pensión:
  • Empresa 12%
  • Empleado 4%

Horas extras y recargo nocturno

  • Hora trabajo nocturno: Hora ordinaria x 1.35
  • Hora extra diurna que se realiza entre las 6:00 a.m y las 9:00 p.m: Hora ordinaria x 1.25
  • Hora extra nocturna comprendido entre las 9:00 p.m. y las 6:00 a.m:Hora ordinaria x 1.75
  • Hora ordinaria dominical o festivo: Hora ordinaria x 1.75
  • Hora extra diurna en dominical o festiva: Hora ordinaria x 2.00
  • Hora extra nocturna en dominical o festivo: Hora ordinaria x 2.50

Contrato de trabajo
A continuación presentamos lo más relevante relativo al contrato de trabajo en sus diferentes modalidades.

Contrato de trabajo a término fijo
El contrato de trabajo a término fijo debe constar siempre por escrito y su duración no puede ser superior a tres años, pero es renovable indefinidamente.
  1. Si antes de la fecha del vencimiento del término estipulado, ninguna de las partes avisare por escrito a la otra su determinación de no prorrogar el contrato, con una antelación no inferior a treinta (30) días, éste se entenderá renovado por un período igual al inicialmente pactado, y así sucesivamente.
  2. No obstante, si el término fijo es inferior a un (1) año, únicamente podrá prorrogarse sucesivamente el contrato hasta por tres (3) períodos iguales o inferiores, al cabo de los cuales el término de renovación no podrá ser inferior a un (1) año, y así sucesivamente.

PARÁGRAFO. En los contratos a término fijo inferior a un año, los trabajadores tendrán derecho al pago de vacaciones y prima de servicios en proporción al tiempo laborado cualquiera que éste sea. (ARTICULO 46 CST)
 Resultado de imagen para imagenes de nomina
  

Contrato de trabajo a término indefinido:

1) El contrato de trabajo no estipulado a término fijo, o cuya duración no esté determinada por la de la obra, o la naturaleza de la labor contratada, o no se refiera a un trabajo ocasional o transitorio, será contrato a término indefinido.
2) El contrato a término indefinido tendrá vigencia mientras subsistan las causas que le dieron origen, y la materia del trabajo. Con todo, el trabajador podrá darlo por terminado mediante aviso escrito con antelación no inferior a treinta (30) días, para que el patrono lo reemplace. En caso de no dar aviso oportunamente o de cumplirlo solo parcialmente, se aplicará lo dispuesto en el artículo 8o., numeral 7o., para todo el tiempo, o para el lapso dejado de cumplir. (ARTICULO 47 CST)

Contrato de obra o labor
Corresponde al contrato que se firma por el tiempo que dura la laboral contratada. Es una forma de contrato a término fijo, puesto que se finaliza al finalizar la obra que dio origen al contrato.
Por ejemplo, si la empresa necesita construir una nueva bodega, firma un contrato con los trabajadores que necesite para la construcción, y el contrato terminará una vez finalice la construcción de la bodega.

Jornada de trabajo
La jornada de trabajo es la pactada por las partes, y en ausencia de ellas, se aplica a jornada máxima legal.
Consulte: Jornada de trabajo.

Trabajo ordinario y nocturno
  1. Trabajo ordinario es el que se realiza entre las seis horas (6:00 a.m.) y las veintiuna horas (9:00 p.m.).
  2. Trabajo nocturno es el comprendido entre las veintiuna horas (9:00 p.m.) y las seis horas (6:00 a.m.). ARTICULO 160 CST.
Consulte: Recargo nocturno


Horas extras
*Horas extras: horas adicionales a la jornada de trabajo.
Jornada de trabajo:
Diurna: 6:00 a.m – 9:00 p.m
Nocturna: 9:00 p.m – 6:00 a.m
-Las horas extras diurnas se pagan con un 25%, adicional al valor de la hora normal.
Ejemplo. Se tiene:
-Sueldo básico $480.000
-30 horas extras diurnas, calcular el valor de las horas extras.
Entonces:
480.000/240=2.000 que equivale al valor de una hora de trabajo.
Luego:
2.000*1.25=2500 que equivale al valor de la hora extra diurna.
Como en el mes hay 30 horas extras diurnas:
2.500*30=75.000 valor total de horas extras.
En resumen seria:
480.000*30*1.25/240=75.000
-Las horas extras nocturnas se pagan con un 75% adicional al valor de la hora normal.
Tomando los datos anteriores pero con horas extras nocturnas seria:
(480.000*30*1.75)/240 = 105.000 valor total horas extras nocturnas.
Recargo nocturno: existe recargo nocturno cuando se labora en horarios de
9:00 p.m a 6:00 a.m, y se calcula así:
Se tiene:
- sueldo básico: 480.000
- El empleado labora diariamente de 10:00 p.m a 6:00 a.m
- En el mes hay 4 dominicales.

Dominicales y festivos:
Se pagan con un 75% (1.75) adicional al valor de un día normal de trabajo.
Consulte:

Salario
Remuneración que recibe el trabajador por servicios prestados en forma personal, en dinero o en especie.
El salario mínimo no es embargable pero puede ser embargado hasta en un cincuenta por ciento (50%) en favor de cooperativas legalmente autorizadas, o para cubrir pensiones alimenticias que se deban de conformidad con los artículos 411 y concordantes del Código Civil. El valor que exceda del salario mínimo será embargable hasta en una quinta parte.

Resultado de imagen para imagenes de nomina

Pagos que constituyen salario (Que son factor salarial)
Constituye salario no sólo la remuneración ordinaria, fija o variable, sino todo lo que recibe el trabajador en dinero o en especie como contraprestación directa del servicio, sea cualquiera la forma o denominación que se adopte, como primas, sobresueldos, bonificaciones habituales, valor del trabajo suplementario o de las horas extras, valor del trabajo en días de descanso obligatorio, porcentajes sobre ventas y comisiones. (ARTICULO 127 CST).
Pagos que no constituyen salario (Que no son factor salarial)
No constituyen salario las sumas que ocasionalmente y por mera liberalidad recibe el trabajador del empleador, como primas, bonificaciones o gratificaciones ocasionales, participación de utilidades, excedentes de las empresas de economía solidaria y lo que recibe en dinero o en especie no para su beneficio, ni para enriquecer su patrimonio, sino para desempeñar a cabalidad sus funciones, como gastos de representación, medios de transporte, elementos de trabajo y otros semejantes.
Tampoco las prestaciones sociales de que tratan los títulos VIII y IX, ni los beneficios o auxilios habituales u ocasionales acordados convencional o contractualmente u otorgados en forma extralegal por el {empleador}, cuando las partes hayan dispuesto expresamente que no constituyen salario en dinero o en especie, tales como la alimentación, habitación o vestuario, las primas extralegales, de vacaciones, de servicios o de navidad. (ARTICULO 128 CST)
Consulte:
Explicación
Salario: Sueldo básico + auxilio de transporte + horas extras + c omisiones + viáticos.
*Sueldo Básico: Asignación básica mensual que se le da a la persona.
*Auxilio de transporte: tienen derecho al auxilio de transporte quienes devenguen un salario fijo, igual o inferior a 2 veces el S.M.L.V; su objetivo es que le trabajador cobre parte del desplazamiento entre el sitio de trabajo y su lugar de residencia.
Deducciones.
Valores que se aplican con descuentos, pueden existir deducciones por concepto de libranzas, embargos judiciales entre otras, pero independiente de ello, deducciones obligatorias para el trabajador como los aportes a la seguridad a la seguridad social y las retenciones.
También están dentro de las deducciones lo que la empresa debe descontar al trabajador por concepto de aportes a salud y pensión.
Consulte en detalle: Deducciones de nómina
Resultado de imagen para imagenes de nomina

Apropiaciones:
No son impuestos ni contribuciones, constituyen una obligación para el empleador por el hecho de tener una vinculación laboral.
  1. Cajas de Compensación Familiar
    2. Servicio Nacional de Aprendizaje (SENA)
    3. Instituto Colombiano de Bienestar Familiar (ICBF)
Seguridad social: la ley 100/93 creo en Colombia el sistema de Seguridad Social Integral (SSSI) constituido por tres regimenes:
  • Régimen Pensional
  • Régimen salud
  • Régimen Riesgos Profesionales.
Régimen Pensional: Ampara al trabajador contra contingencias de vejez, invalidez y muerte.
El aporte es del 16% sobre el salario del trabajador repartido así:
  • Empleador: 12%
  • Trabajador: 4% sobre su salario.
Adicionalmente el trabajador debe aportar lo siguiente por concepto de fondo de solidaridad pensional:
  • Quienes tenga un ingreso mensual igual o superior a cuatro salarios mínimos paga un 1.0% adicional al obligatorio para pensiones.
  • Quienes devengue entre 16 y 17 salarios mínimos pagan un 1.20% adicional al obligatorio para pensiones.
  • Quienes devengue entre 17 y 18 salarios mínimos pagan un 1.40% adicional al obligatorio para pensiones.
  • Quienes devengue entre 18 y 19 salarios mínimos pagan un 1.60% adicional al obligatorio para pensiones.
  • Quienes devengue entre 19 y 20 salarios mínimos pagan un 1.80% adicional al obligatorio para pensiones.
  • Quienes devengue más de 20 salarios mínimos pagan un 2.0% adicional al obligatorio para pensiones.

Resultado de imagen para imagenes de nomina
Régimen de Salud: Protege al trabajador contra contingencias de enfermedad o maternidad.
El aporte es del 12.5% sobre el salario del trabajador repartido así:
  • Empleador: 8.5%
  • Trabajador: 4% sobre su salario.
-Régimen de Riesgos Profesionales: Protege al trabajador contra accidentes de trabajo y enfermedades profesionales, el aporte depende del nivel de riesgo y lo paga todo el empleador. Las empresas utilizan por lo general el 0,522%.
En la liquidación de la nómina se tienen en cuenta los siguientes conceptos.
*Cesantías: Valor reconocido al empleado por cada año de servicio continuo prestado a la empresa o proporcional si se retira antes del año.
Fórmula para liquidar cesantías:
Salario* número de días trabajados /360.
El empleador consigna cada mes el 8,33% del total devengado.
*Vacaciones:
Formula:
Salario * número de días trabajados /720
El empleador consigna cada mes el 4,17% del total devengado.
*Intereses Sobre Cesantías: Todo empleador debe pagarle al trabajador unos intereses anuales por las cesantías, y son del 12% anual sobre el monto de las cesantías, se depositan al fondo hasta el 15 de febrero.
Liquidación:
I = Cesantías * Días Trabajados * 12% /360
*Prima de servicios: Se pagan 15 días en junio-15 días en diciembre, el aporte es del 8,33% sobre el total devengado.
Salario * número de días trabajados /360.
Nota: El auxilio de transporte solamente se incluye para el cálculo de la prima de servicios y el auxilio de cesantías; para los demás conceptos no se tiene en cuenta, es decir que se resta.
Consulte con más detalle: Apropiaciones de nómina
Aportes parafiscales
*Cajas de Compensación Familiar: Son entidades sin ánimo de lucro encargadas de pagar el subsidio familiar y de brindar recreación y bienestar social a los trabajadores y a quienes de él dependa.
El aporte es del 4% del monto total de la nómina mensual (total devengado), lo hace el empleador.
*Servicio nacional de Aprendizaje (SENA): Es una entidad estatal encargada de la preparación e instrucción a los trabajadores de aquellas empresas obligadas a contratar aprendices para labores u oficios que requieran formación profesional metódica.
El aporte al SENA es del 2% sobre el monto total de la nómina mensual (total devengado), lo hace el empleador.
*Instituto Colombiano de Bienestar Familiar (ICBF): Es un establecimiento público de orden nacional que se encarga de la creación y el mantenimiento de centros para la atención integral al pre-escolar menor de 7 años hijos de cualquier trabajador oficial o particular, el ICBF se encarga principalmente de la atención a la niñez desamparada.
El aporte es del 3% sobre el monto total de la nómina mensual (total devengado).

Tomado de gerencie.com